
建設投資2026で読む建設市場2026の動向と建設業界トレンド 建設投資見通しが示す建築業界今後

建設市場は、受注量だけで読める時代ではなくなっています。人手不足、資材価格、公共投資、民間設備投資、老朽インフラ、防災需要が重なり、同じ「市場拡大」でも中身は大きく変わっています。
国土交通省の「建設投資見通し」は、その変化を読むための基礎資料です。2026年度の建設市場を考えるうえでも、単に総額を見るのではなく、誰が発注し、何に投資し、どの分野が伸びるのかを見ることが欠かせません。
この記事では、建設投資 2026を読み解く視点として、建設市場の現在地、投資構造、今後の業界への影響を整理します。
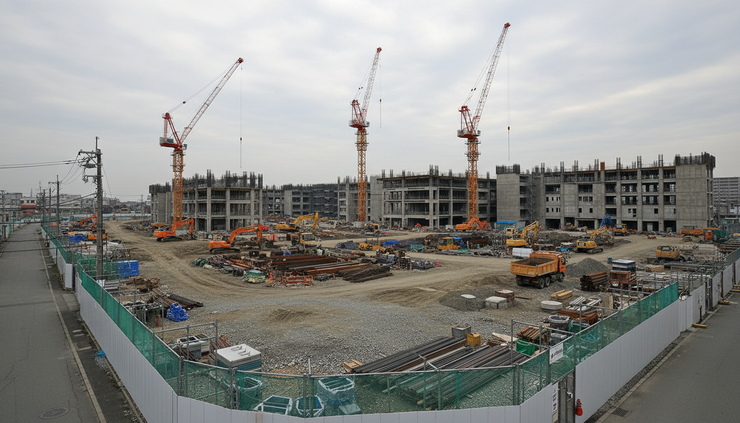
建設投資見通しは市場の温度計になる
国交省の「建設投資見通し」は、建設投資額を政府部門と民間部門、建築と土木、住宅と非住宅などに分けて示す資料です。ここで重要なのは、総額そのものよりも構成です。
建設投資が高水準に見えても、資材価格や労務費の上昇によって名目額が押し上げられている場合があります。つまり、金額が増えていても、実際の工事量が同じように増えているとは限りません。
2026年度の建設市場を見る際も、次の視点が必要です。
名目投資額と実質的な施工量の違い
公共投資と民間投資のバランス
住宅、非住宅、土木のどこに需要が集まるか
維持更新、防災、再開発、省エネ対応の比重
人材と施工能力が需要に追いつくか
建設市場 2026を読むうえでは、「市場は大きいか」だけでは不十分です。どの領域で利益を出しやすく、どの領域でコスト負担が重いかまで見る必要があります。
2026年度の建設市場を動かす主な要因
2026年度の建設市場は、複数の力が同時に働くと見られます。需要は底堅い一方で、供給側の制約が強く、市場は単純な拡大局面とは言い切れません。
公共投資は防災と老朽化対策が軸になる
公共分野では、道路、橋梁、河川、港湾、上下水道などの更新需要が続きます。高度成長期に整備されたインフラは更新期に入っており、点検、補修、耐震化、長寿命化の需要は一過性ではありません。
近年は、豪雨、地震、土砂災害への備えも重みを増しています。新設よりも、既存インフラを安全に使い続けるための投資が市場を支えます。
この流れは、土木会社だけでなく、測量、設計、維持管理、ICT施工、点検技術を持つ企業にも関係します。公共投資は量の確保だけでなく、技術対応力を問う市場になっています。
民間投資は選別色が強まる
民間建設では、物流施設、工場、データセンター、研究施設、都市部の再開発などが注目されます。サプライチェーンの見直し、半導体関連投資、ECの定着、デジタル基盤の拡大が、非住宅分野の需要を支えます。
一方で、金利、建設コスト、事業採算の影響を受けやすい分野では、計画の延期や縮小も起きやすくなります。特に民間建築は、発注者が投資回収を厳しく見ます。
そのため、建設会社には「受注できるか」だけでなく、適正な価格で受注できるかが問われます。採算を無視した受注は、資材高と人件費上昇の局面ではリスクになります。
市場規模の読み方は名目額だけでは足りない
建設投資見通しで最も目を引くのは市場規模です。ただし、2026年度の建設業界 動向を判断するには、名目額、価格上昇、実際の施工量を切り分ける必要があります。
資材価格が上がれば、同じ建物を建てても投資額は増えます。労務費が上がっても同じです。これは企業売上を押し上げる一方で、利益率を圧迫する要因にもなります。
建設投資の構造を見る際は、次のような分解が役立ちます。
見るべき項目 | 読み取れること |
政府投資 | インフラ更新、防災、国土強靱化の方向性 |
民間投資 | 企業の設備投資意欲、不動産開発の温度感 |
建築投資 | 住宅、非住宅、再開発、設備系需要 |
土木投資 | 道路、河川、港湾、上下水道、維持補修 |
名目額の増減 | 価格上昇を含む市場金額の変化 |
実質的な工事量 | 現場の施工余力や人材需要への影響 |
2026年度は、総額が大きく見えても、現場では「忙しいのに利益が残りにくい」という状況が続く可能性があります。発注単価、契約変更、物価スライド、工期設定がより重要になります。
建設業界が注視すべき構造変化
建設業 トレンドとして見逃せないのは、需要の量よりも、仕事の進め方が変わっている点です。2026年度の建設市場では、次の変化がよりはっきりします。
人手不足が市場の上限を決める
建設需要があっても、担い手が足りなければ施工できません。技能者の高齢化、若手入職者の不足、地域ごとの人材偏在は、すでに市場の制約になっています。
この問題は、単に採用を増やせば解決するものではありません。施工手順の見直し、プレキャスト化、省人化機械、BIM/CIM、遠隔管理、週休2日を前提にした工程設計が必要になります。
価格転嫁と契約条件が経営を左右する
資材費や労務費の上昇が続くなか、建設会社は価格転嫁の力を高める必要があります。見積時点と施工時点で価格が変わる場合、契約に反映できなければ受注企業が負担を抱えます。
今後は、発注者との関係でも「安く早く」だけではなく、適正工期、適正価格、リスク分担を明確にする姿勢が欠かせません。
維持管理市場がより重要になる
新築や新設だけで市場を見ると、需要の一部を見落とします。建築物、道路、橋梁、上下水道、公共施設の維持管理は、継続性の高い市場です。
点検、診断、補修、更新を一体で提案できる企業は、単発工事に依存しない事業基盤を作りやすくなります。特に地方では、新設投資よりも維持更新の重要度が高まります。
建築業界今後に求められる実務対応
建築業界 今後を考えると、企業規模にかかわらず、次の3つが経営課題になります。
利益を守る受注管理
受注量を追うだけでは、コスト上昇局面で利益を失います。案件ごとのリスク、工期、資材調達、協力会社の確保を見たうえで、粗利を確保できる価格設定が必要です。
技術と人材への投資
BIM、施工管理アプリ、ドローン測量、ICT建機などは、導入すればすぐ成果が出る道具ではありません。現場で使える形に落とし込み、教育し、標準業務に組み込むことが大切です。
成長分野へのポジション取り
すべての市場を追う必要はありません。物流施設、工場、データセンター、リニューアル、耐震化、省エネ改修、インフラ補修など、自社の強みと合う領域を選ぶことが重要です。
建設投資 見通しは、市場全体の方向を見る資料ですが、企業にとっての価値は「自社がどこで戦うか」を決める材料になる点にあります。

2026年度の建設市場は量より質を問う局面に入る
国交省の「建設投資見通し」から見える2026年度の建設市場は、需要が消える市場ではありません。公共では防災と維持更新、民間では設備投資や非住宅分野が支えになります。
ただし、投資額の大きさだけで楽観はできません。資材価格、人件費、人手不足、工期制約が重なり、現場運営と採算管理の難度は上がります。
これからの建設会社に必要なのは、受注量を増やすことだけではありません。市場構造を読み、得意分野を選び、適正価格で受注し、限られた人材で確実に施工する力です。
2026年度の建設市場は、規模の市場であると同時に、選別の市場です。建設投資の見通しを経営判断に結びつけられる企業ほど、変化の大きい局面でも次の成長機会をつかみやすくなります。

コメント